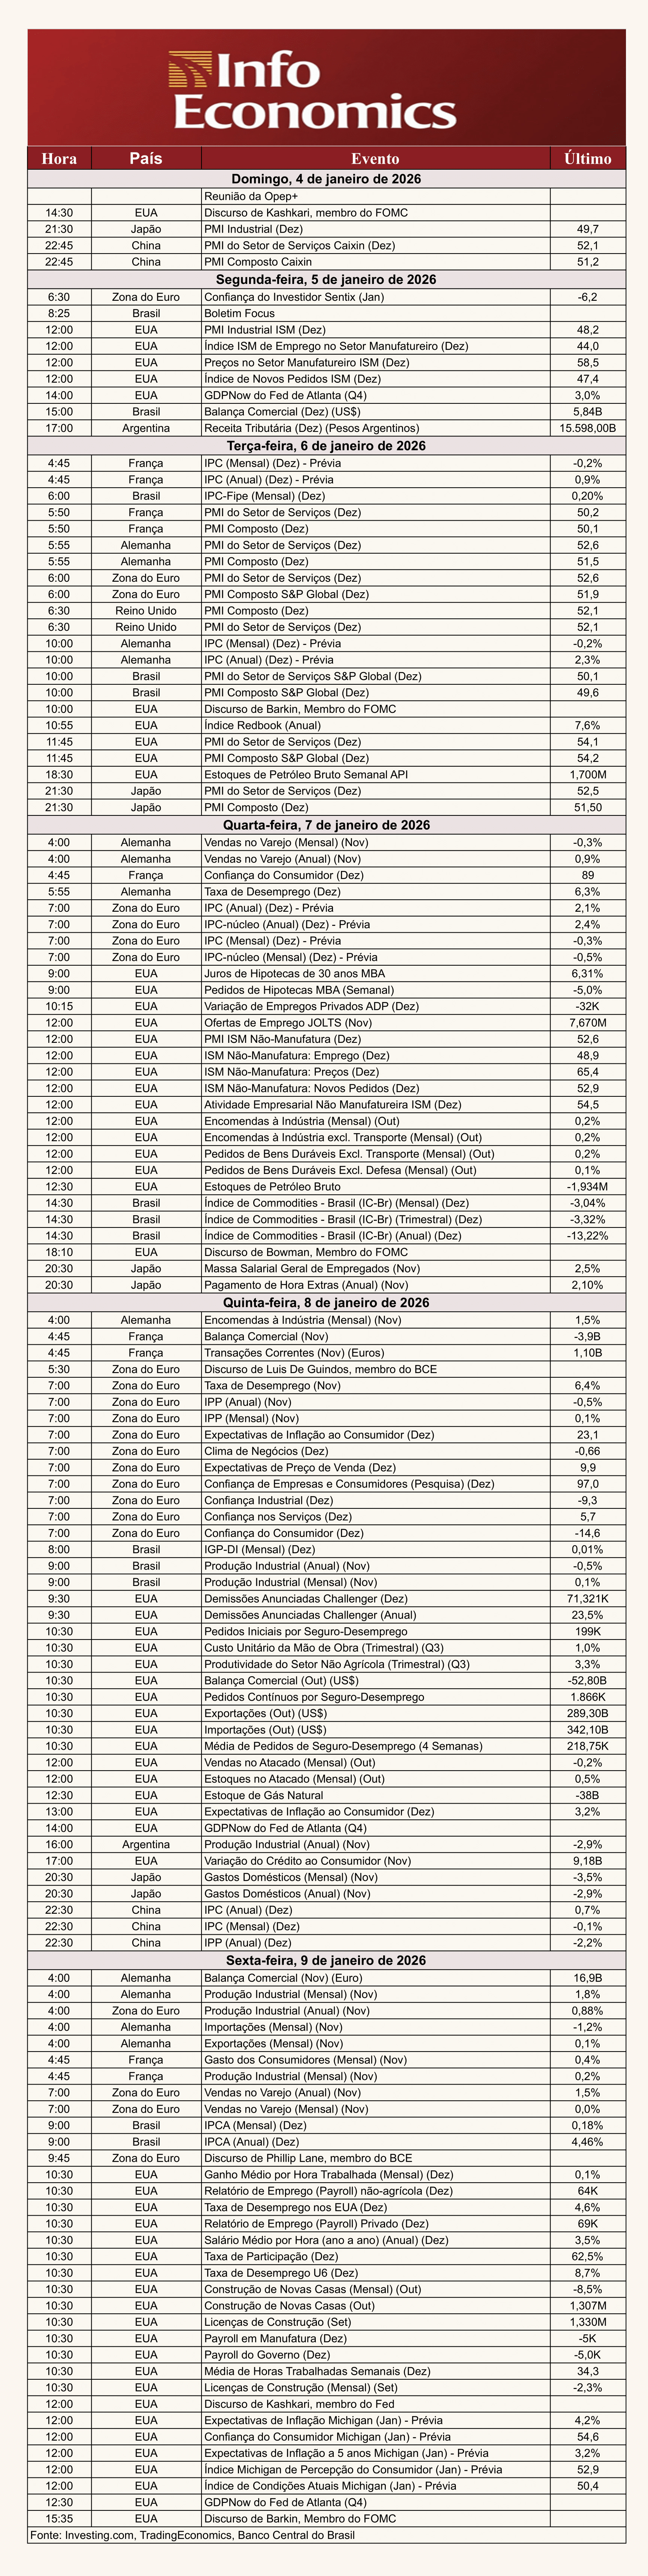
2026 mal começou e já terá uma bateria de dados relevantes em sua primeira semana cheia. As atenções estarão voltadas para Brasil e EUA entre 4 e 9 de janeiro. No cenário local, os destaques são o IPCA de dezembro (índice oficial de inflação), o IGP-DI do mês passado e a produção industrial de novembro, além da balança comercial de 2025.
Nos EUA, os principais destaques são os dados do mercado de trabalho de dezembro, além dos indicadores de expectativas de inflação e da balança comercial. Ao longo da semana, alguns diretores do Federal Reserve (Fed, banco central dos EUA) farão aparições públicas, com investidores buscando identificar consensos em meio à divisão interna da autoridade monetária, explicitada na ata da última reunião de política monetária.
Brasil
Há praticamente um consenso de que o Banco Central do Brasil iniciará a flexibilização monetária no encontro de março. Até o momento, o Boletim Focus indica que a segunda reunião do Comitê de Política Monetária (Copom) deverá trazer um corte de meio ponto percentual, de 15% para 14,5%, na taxa Selic.
A questão que tende a ganhar força daqui em diante é se essa aguardada redução da taxa básica de juros terá, de fato, essa magnitude. Os dados de inflação cheia vêm surpreendendo positivamente, mas a inflação de serviços — impulsionada por um mercado de trabalho ainda aquecido e sem sinais incipientes de desaceleração — pode condicionar o debate sobre um início mais cauteloso da flexibilização, com corte de apenas 25 pontos-base, para 14,75%, ou até um novo adiamento da decisão para a reunião de abril.
Além disso, a política fiscal segue pressionada, sem sinais claros de reequilíbrio das contas públicas ou de uma gestão crível capaz, ao menos, de conter a trajetória de elevação do endividamento público. Uma política fiscal com gastos sistematicamente superiores às receitas afeta as expectativas futuras de inflação, dificultando o trabalho do Copom para reancorar as projeções no centro da meta de 3% ao ano.
Os indicadores econômicos agendados para esta semana no Brasil tendem, portanto, a reforçar a postura cautelosa do Banco Central, mantendo a incerteza dos investidores quanto aos próximos passos da política monetária. Na segunda-feira (5), será divulgado o tradicional Boletim Focus, com o mercado monitorando se as projeções de inflação ao consumidor para 2027 e 2028 — atualmente em 3,8% e 3,5%, respectivamente — permanecerão inalteradas, como nas últimas semanas.
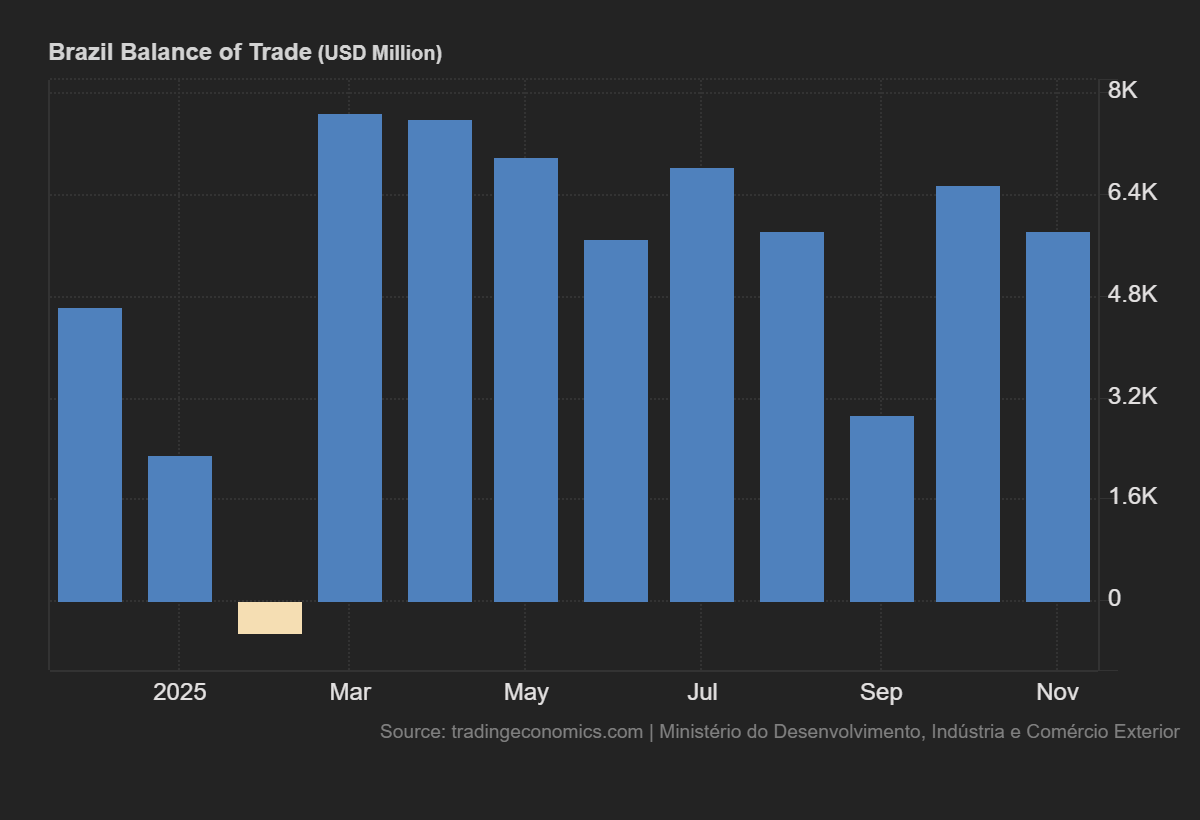
Ainda na segunda-feira, o Ministério do Desenvolvimento, Indústria e Comércio (MDIC) divulga a balança comercial de dezembro e o resultado fechado de 2025. A mediana das projeções aponta para um superávit comercial maior do que o registrado em novembro. A expectativa é de que as exportações tenham superado as importações em US$ 6,39 bilhões no mês passado, frente aos US$ 5,84 bilhões observados em novembro.
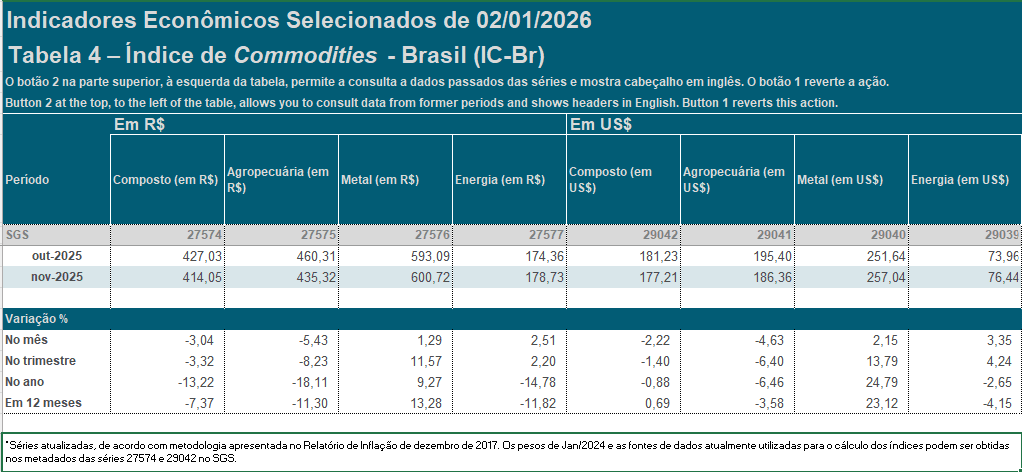
Na quarta-feira (7), o Banco Central divulga o Índice de Commodities Brasil (IC-Br) de dezembro. Vale lembrar que o comportamento dos preços das commodities é apontado pelo Copom como um fator relevante de descompressão inflacionária, movimento corroborado pelos dados recentes — favorecido principalmente pela valorização de 11% do real frente ao dólar, além da queda dos preços das commodities agrícolas e energéticas no mercado internacional.
Em novembro, o IC-Br composto registrou queda de 3,04% em relação ao mês anterior, enquanto o recuo trimestral foi de 3,32%. Na comparação com novembro de 2024, a baixa é de 13,22%, e o acumulado em 12 meses aponta retração de 7,37%.
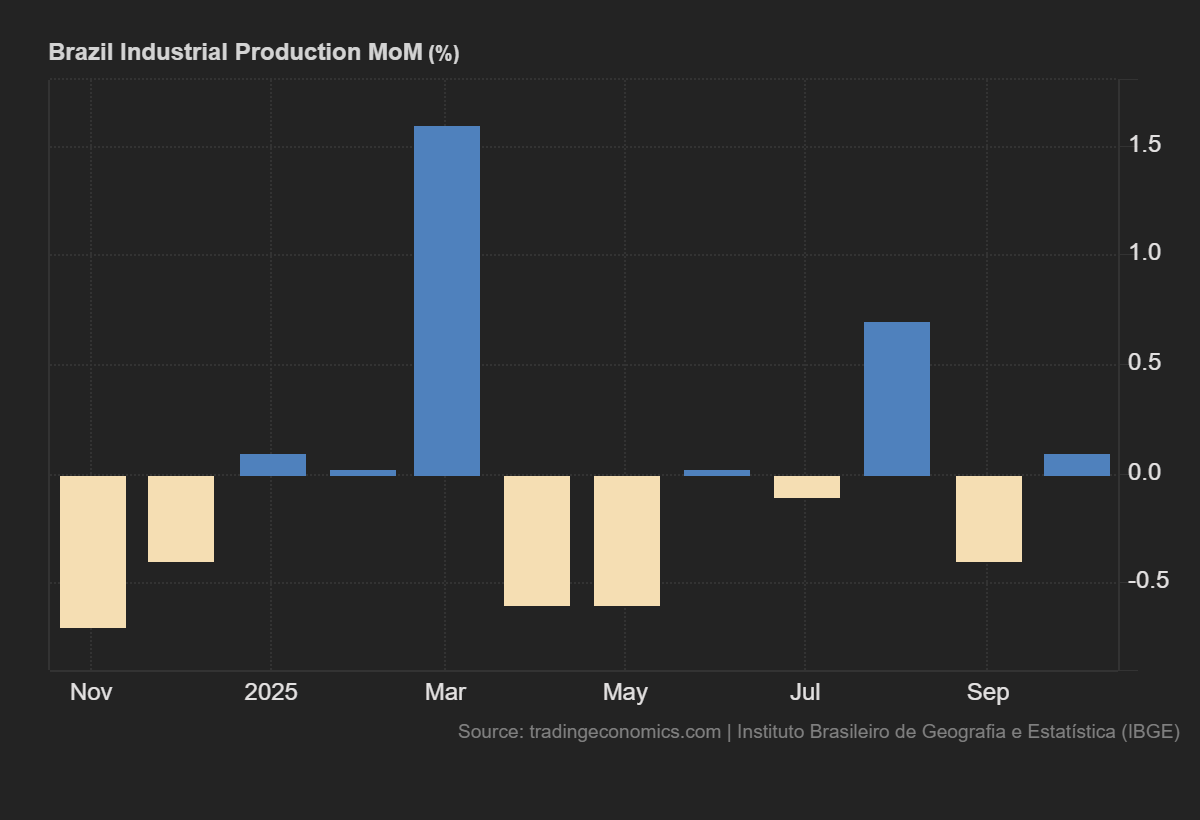
Na quinta-feira (8), o IBGE divulga os dados da produção industrial de novembro. A expectativa é de aceleração tanto na comparação mensal quanto na anual, com alta de 0,3% em ambos os casos. Vale lembrar, contudo, que o dado de outubro frustrou o mercado, ao apresentar crescimento abaixo do esperado na base mensal e retração frente ao mesmo mês de 2024.
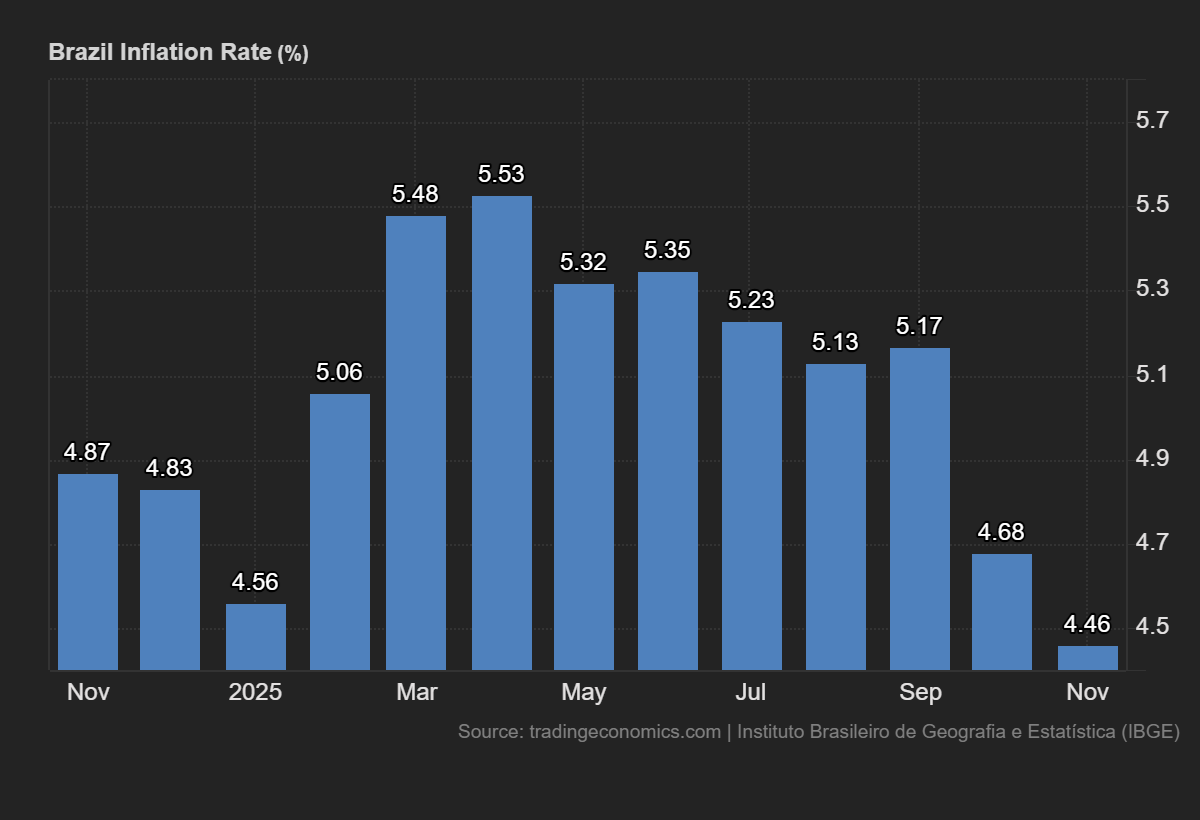
Por fim, a sexta-feira reserva o principal indicador brasileiro da semana: o IPCA de dezembro e o resultado fechado de 2025. A previsão é de aceleração da inflação mensal, de 0,18% para 0,41%, ainda assim em ritmo inferior ao de dezembro de 2024, quando houve alta de 0,52%. No acumulado em 12 meses, a expectativa é de desaceleração de 4,46% para 4,35%, mantendo o processo de desinflação, embora ainda distante do centro da meta.
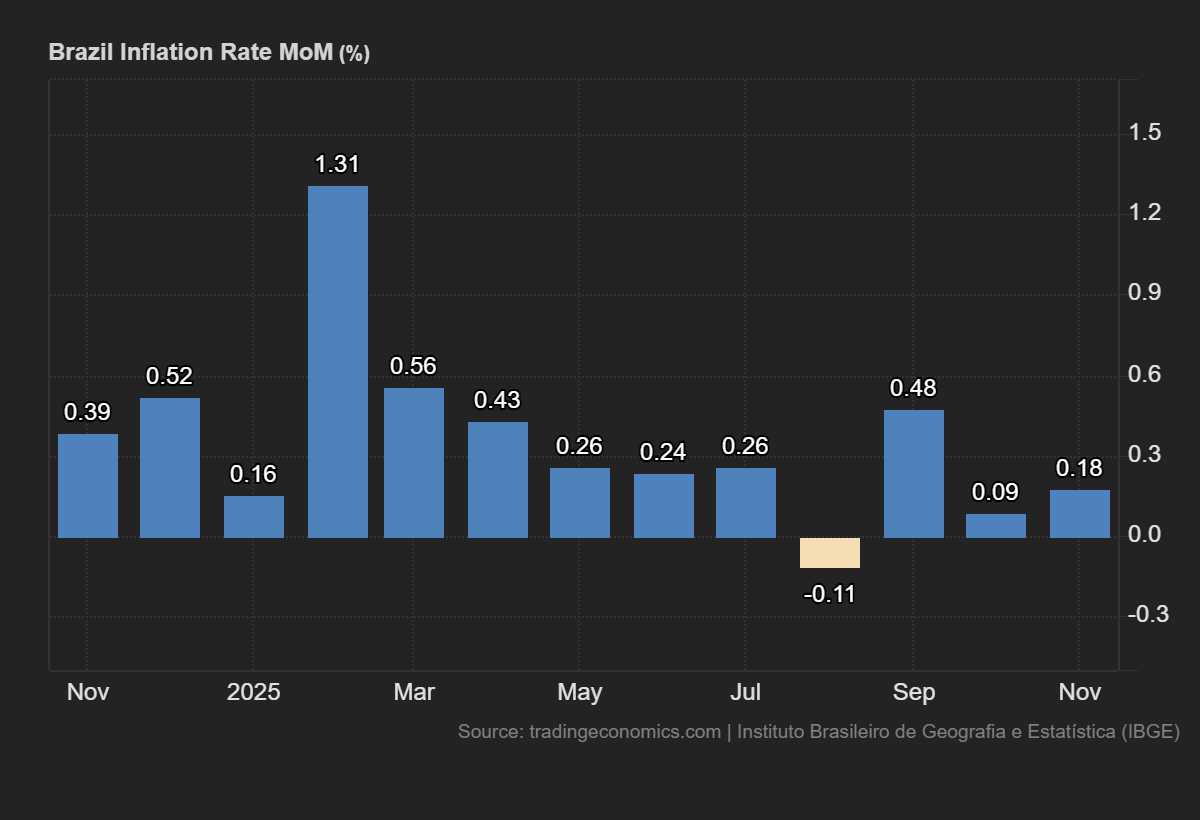
É importante ressaltar que os últimos três dados do IPCA vieram abaixo do esperado. Ainda assim, o foco dos economistas deve permanecer na inflação de serviços e em seus núcleos, que mostraram aceleração na prévia de dezembro (IPCA-15). Pode parecer contraditório, mas trata-se de um quadro já explicitado pelo próprio Banco Central na última ata do Copom: moderação da demanda por itens sensíveis ao crédito, mas resiliência nos preços de bens e serviços ligados à renda, influenciados por um mercado de trabalho aquecido.
EUA
A maior economia do mundo terá, ao longo da semana, uma bateria de indicadores relacionados ao mercado de trabalho de dezembro. O principal deles é o Relatório de Emprego, que será divulgado na sexta-feira (9) pelo Escritório de Estatísticas Laborais (BLS).
A expectativa é de desaceleração na criação de empregos não agrícolas, de 64 mil para 55 mil vagas em dezembro. Os dados dos meses anteriores vêm sendo frequentemente revisados para baixo, algo que preocupa o próprio Federal Reserve. Alguns diretores trabalham com a hipótese de que o payroll esteja superestimando a criação de empregos em cerca de 60 mil vagas por mês, conforme mencionado pelo presidente do Fed, Jerome Powell, na entrevista coletiva após a última reunião, em 10 de dezembro.
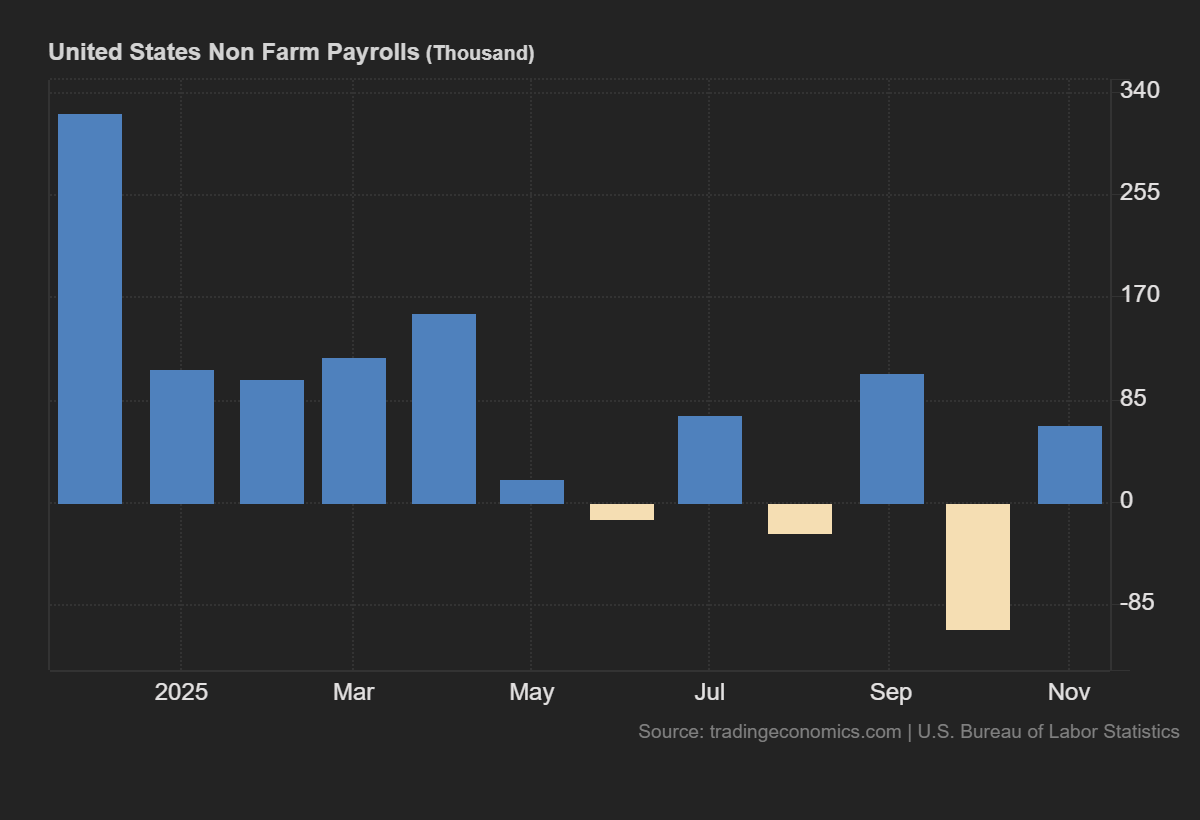
A taxa de desemprego deve recuar de 4,6% em novembro para 4,5% em dezembro, movimento que tende a reforçar a manutenção da taxa de juros pelo Fed na primeira reunião de 2026, em 28 de janeiro, após quatro cortes consecutivos de 25 pontos-base.
Alguns diretores do banco central americano devem se pronunciar ao longo da semana. A ata da reunião de dezembro evidenciou profundas divergências entre as autoridades monetárias. A maioria concordou com o corte de juros, mas apenas após um debate repleto de nuances sobre os riscos enfrentados pela economia norte-americana. Mesmo entre os que apoiaram a redução, houve o reconhecimento de que a decisão foi “finamente equilibrada” ou que poderia ter havido apoio à manutenção do intervalo da taxa básica.
O corte de 0,25 ponto percentual aprovado em dezembro reduziu a taxa de juros de referência do Fed para a faixa entre 3,5% e 3,75%, marcando a terceira redução consecutiva. As autoridades avaliaram que a desaceleração na criação mensal de empregos e o aumento gradual do desemprego justificavam uma política monetária levemente menos restritiva.
Outros mercados
No domingo (4), ocorre a reunião da Opep+, grupo informal que reúne os países-membros da Opep e produtores independentes liderados pela Rússia, responsáveis por cerca de metade da produção global de petróleo. Segundo a Reuters, o grupo deve manter os níveis de produção, apesar das tensões políticas elevadas entre Arábia Saudita e Emirados Árabes Unidos em torno do conflito no Iêmen.
Após elevar a meta de produção em cerca de 2,9 milhões de barris por dia entre abril e dezembro de 2025 — o equivalente a 3% da demanda mundial —, a Opep+ decidiu, em novembro, pausar o aumento da produção no primeiro trimestre de 2026.
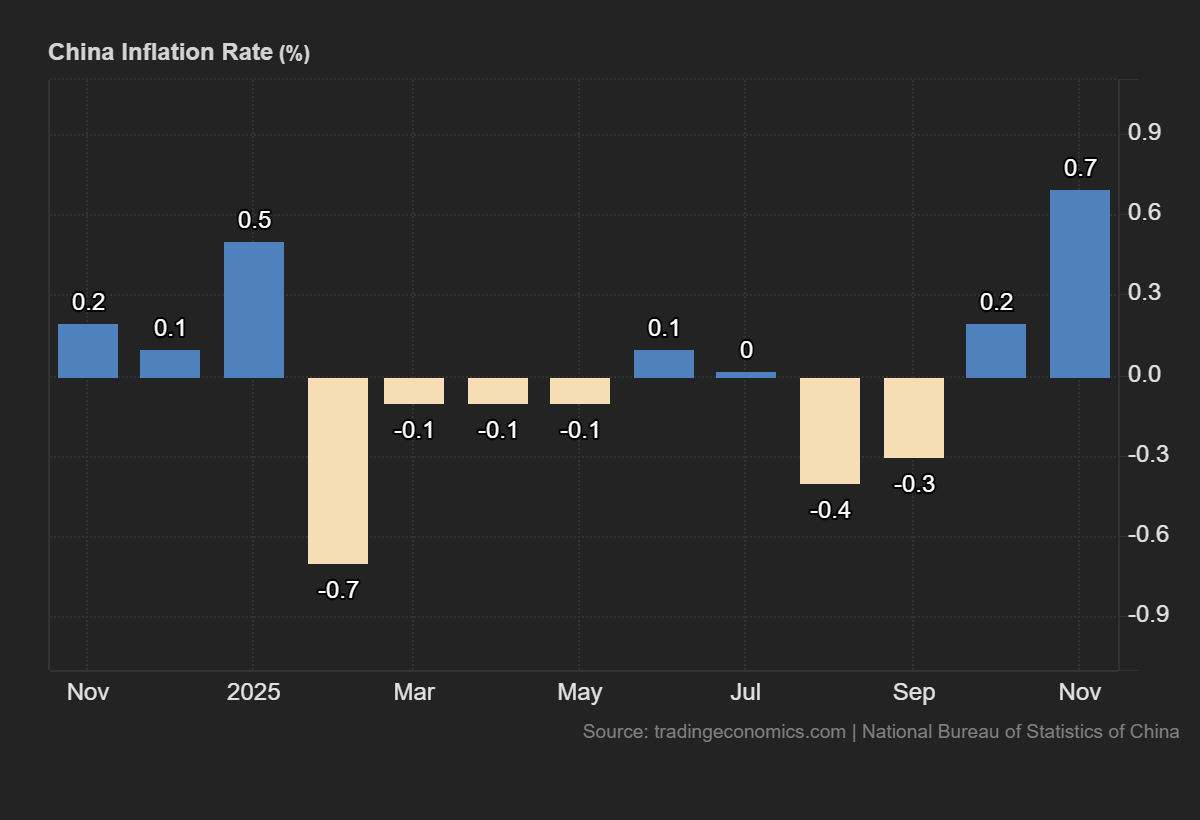
Na quarta-feira (7), será divulgada a prévia da inflação ao consumidor de dezembro da Zona do Euro. No dia seguinte, a China apresenta seus indicadores de inflação do mesmo mês. No caso chinês, a previsão é de desaceleração da alta anual de 0,7% em novembro para 0,6% em dezembro, mantendo o índice em território positivo após um período prolongado de deflação.
Confira abaixo a agenda de indicadores para a semana entre 4 e 9 de janeiro de 2026.